Aromat świeżo smażonego mie goreng unosi się nad niewielkim warungiem przy plaży na wyspie Lombok. Po skończonym posiłku sięgasz do kieszeni po błyszczącą kartę wielowalutową, ale uśmiechnięty właściciel kręci głową, wskazując ręką na wiszącą na ścianie kartkę z napisem *Cash Only*. W tle słychać szum agregatu prądotwórczego, bo w całej wiosce właśnie wyłączono zasilanie. Tego typu zderzenie nowoczesnych nawyków finansowych z archipelagową rzeczywistością to stały element podróży po Indonezji.
Realia płatności w Indonezji: dlaczego gotówka wciąż rządzi poza turystycznymi enklawami?
Sposób płacenia w Indonezji zmienia się dynamicznie, jednak tempo tych zmian jest niezwykle nierównomierne. Luksusowe rejony Bali, nowoczesne dzielnice Dżakarty czy popularne kurorty na Lombok oferują standardy znane z metropolii zachodnich. Wystarczy jednak zjechać ze głównego szlaku, aby cyfrowy świat ustąpił miejsca fizycznemu pieniądzowi. Znajomość tej lokalnej specyfiki pozwala uniknąć przykrych niespodzianek podczas organizowania transportu, posiłków czy rezerwacji noclegów.
Miasta i kurorty kontra reszta archipelagu
W centrach turystycznych, takich jak Canggu, Seminyak czy Ubud na Bali, karta płatnicza jest standardem w większości restauracji, modnych kawiarni i sklepów sieciowych. Podobnie wygląda sytuacja w wielkich miastach na Jaw
ie, takich jak Dżakarta czy Surabaya. Jednak wystarczy udać się na lokalny targ, skorzystać z tradycyjnej taksówki bez aplikacji, kupić wstęp do parku narodowego czy odwiedzić mniejsze wyspy (np. Nusa Penida, Sumbawa czy Flores), by plastikowa karta stała się wyłącznie zbędnym kawałkiem plastiku.
Dobrze mieć na uwadze, że lokalne społeczności polegają na gotówce z przyczyn praktycznych: słaby zasięg sieci komórkowych, brak dostępu do terminali oraz wysokie prowizje nakładane na małych przedsiębiorców przez lokalne banki sprawiają, że papierowa rupia indonezyjska (IDR) jest i długo pozostanie najpewniejszym środkiem płatniczym.
Podatki i ukryte dopłaty za płatność kartą
Nawet tam, gdzie terminal płatniczy stoi na ladzie, transakcja bezgotówkowa może wiązać się z dodatkowymi kosztami. W Indonezji powszechną praktyką jest przerzucanie prowizji za obsługę terminala na klienta.
Surcharge za użycie karty: Sklepy i restauracje często doliczają od 2% do 5% do wartości rachunku, jeśli zdecydujesz się zapłacić kartą (dotyczy to zarówno kart debetowych, jak i kredytowych).
Podatek restauracyjny i usługa: Na rachunkach w lokalu turystycznym często zobaczysz dopiski +10% government tax (PB1) oraz +5-10% service charge. Choć nie zależą one od metody płatności, w połączeniu z prowizją za kartę mogą podnieść ostateczny rachunek nawet o 20-25% w stosunku do cen w menu.
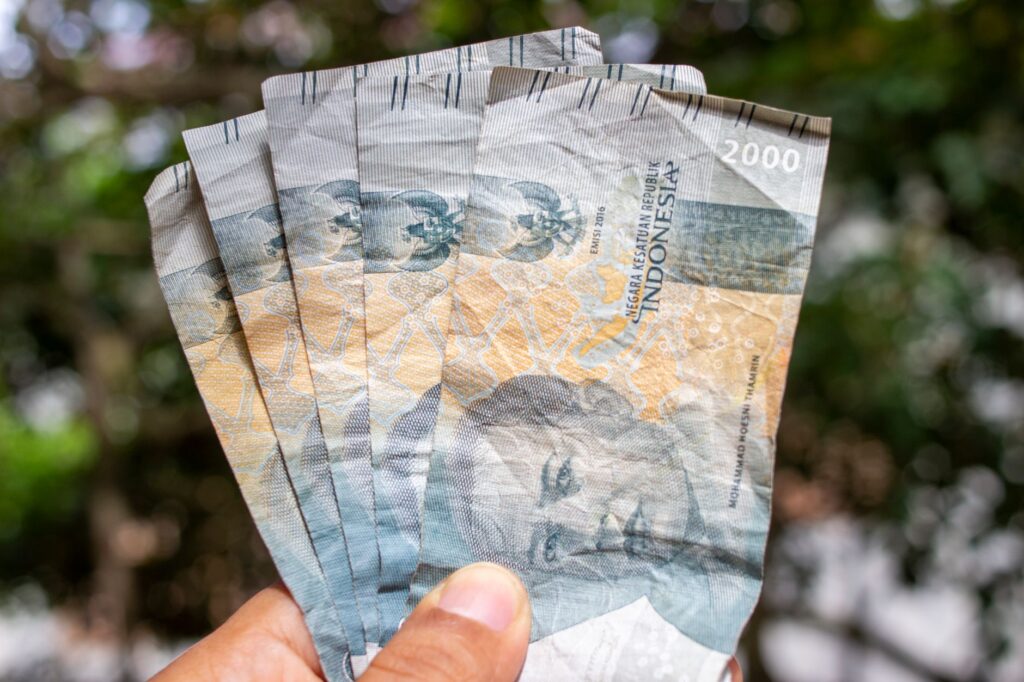
Źródło: Pexels | Autor: Pavan Prasad
Revolut i karty fintechowe w podróży – kiedy to strzał w dziesiątkę, a kiedy pułapka?
Aplikacje fintechowe zrewolucjonizowały płatności zagraniczne, a Revolut jest pierwszym wyborem większości polskich turystów. W Indonezji rozwiązanie to sprawdza się znakomicie, ale wymaga przestrzegania kilku ważnych zasad, aby uniknąć zbędnych kosztów.
Płatności bezgotówkowe w tygodniu: Od poniedziałku do piątku wymiana waluty na rupie (IDR) odbywa się po kursie międzybankowym, co czyni płatności kartą w marketach sieciowych (Indomaret, Alfamart) czy lepszych restauracjach niezwykle opłacalnymi.
Integracja z aplikacjami transportowymi: Dodanie karty wielowalutowej do aplikacji Grab lub Gojek to optymalny sposób na tanie przejazdy i zamawianie jedzenia bez konieczności odliczania drobnych.
Szybkie blokowanie karty: W razie zatrzymania karty przez bankomat lub podejrzenia sklonowania, z poziomu aplikacji możesz natychmiast zablokować płatności.
Źródło: Pexels | Autor: Ahsanjaya
Kiedy uważać i na co uważać?
Mimo ogromnych zalet, poleganie wyłącznie na Revolucie w Indonezji niesie ze sobą ryzyko. Oto główne pułapki:
Weekendowa prowizja za wymianę walut: Revolut nalicza dodatkową marżę (zazwyczaj 1%) za wymianę walut w weekendy, gdy rynki finansowe są zamknięte. Jeśli płacisz w sobotę lub niedzielę z konta w PLN, zapłacisz więcej. Rozwiązanie: Wymień przewidywaną kwotę na IDR w aplikacji w piątek po południu.
Miesięczne limity darmowych wypłat: W bezpłatnym planie Standard limit wypłat z bankomatów bez prowizji Revoluta wynosi równowartość około 800 PLN miesięcznie. Po jego przekroczeniu aplikacja pobiera 2% prowizji od każdej wypłaty.
Blokady bezpieczeństwa: Algorytmy antyfraudowe Revoluta bywają wyczulone na nagłe transakcje w Azji Południowo-Wschodniej. Jeśli nie zgłosisz wyjazdu w aplikacji lub nie włączysz geolokalizacji, karta może zostać zablokowana przy pierwszej próbie wypłaty z bankomatu.
Karty polskich banków komercyjnych – koszty, spready i pułapka dynamicznego przewalutowania (DCC)
Używanie tradycyjnej karty wydanej przez polski bank (np. PKO BP, mBank, Santander, Pekao) bez wcześniej aktywowanych pakietów walutowych jest zazwyczaj najdroższą możliwą opcją płatności w Indonezji.
Kosztowne podwójne przewalutowanie i spready
Większość polskich kart debetowych nie posiada rachunku bezpośrednio w rupiach indonezyjskich. Oznacza to, że każda transakcja przeliczana jest najpierw z IDR na walutę rozliczeniową organizacji płatniczej (EUR lub USD), a następnie z tej waluty na PLN według tabeli kursowej Twojego banku. Ostateczny spread walutowy i prowizja banku za przewalutowanie mogą zwiększyć koszt transakcji o 6% do nawet 12%.
Pułapka Dynamic Currency Conversion (DCC)
Zarówno w terminalach w sklepach, jak i na ekranach bankomatów w Indonezji niemal zawsze natkniesz się na usługę DCC (Dynamic Currency Conversion). Urządzenie wykryje, że Twoja karta została wydana w Polsce, i zaproponuje obciążenie rachunku bezpośrednio w PLN.
Przykład z życia: Bankomat proponuje wypłatę 2 000 000 IDR i wyświetla pytanie: „Would you like to be charged in your home currency? 2 000 000 IDR = 580 PLN”. Rzeczywisty kurs rynkowy tej kwoty wynosi w tym samym czasie około 510 PLN. Zgadzając się na gwarantowany kurs bankomatu (przycisk
„With Conversion”), tracisz natychmiast około 70 PLN na jednej transakcji. Zawsze należy wybierać opcję „Without Conversion” (bez przewalutowania) i obciążenie w walucie lokalnej (IDR).
Jak wypłacać rupie z bankomatów i nie stracić majątku na prowizjach?
Wypłata z bankomatu (ATM) to najwygodniejszy sposób na zdobycie lokalnej gotówki. Rynek bankowy w Indonezji jest jednak mocno rozdrobniony, a urządzenia poszczególnych sieci różnią się limitami oraz opłatami operacyjnymi.
Wybór bankomatu: które sieci są najbardziej opłacalne?
Nie każdy bankomat w Indonezji traktuje karty zagraniczne w ten sam sposób. Najlepsze doświadczenia i najniższe koszty zapewniają zazwyczaj duże, państwowe lub międzynarodowe banki:
Maybank oraz CIMB Niaga: Często pozwalają na jednorazową wypłatę najwyższych kwot (do 3 000 000 IDR) i zazwyczaj nie pobierają własnej opłaty za korzystanie z urządzenia (tzw. local ATM fee).
Bank Central Asia (BCA): Najbardziej rozpowszechniona sieć bankomatów w kraju. Posiada świetne zabezpieczenia antyfraudowe, ale limit pojedynczej transakcji to zazwyczaj 1 250 000 IDR lub 2 500 000 IDR.
Mandiri i BNI: Pewne, państwowe banki dostępne niemal w każdym większym miasteczku. Rzadko sprawiają problemy z obsługą zagranicznych kart debetowych.
Nominały i limity jednorazowe
Zwracaj uwagę na naklejki umieszczone na obudowie bankomatu: 50.000 lub 100.000. Oznaczają one nominał banknotów wydawanych przez dane urządzenie. Szczelina na pieniądze ma ograniczoną grubość (zwykle mieści maksymalnie 25–30 banknotów):
Bankomat z naklejką 50.000 wyda maksymalnie 1 250 000 IDR (ok. 310 PLN) podczas jednej operacji.
Bankomat z naklejką 100.000 pozwala wypłacić do 2 500 000 IDR lub 3 000 000 IDR (ok. 620–750 PLN) na raz.
Im wyższy limit jednorazowy, tym rzadziej musisz płacić ewentualną stałą opłatę za wypłatę narzucaną przez Twój bank macierzysty.
Zasady bezpieczeństwa przy bankomatach
Używaj wyłącznie urządzeń znajdujących się wewnątrz oświetlonych placówek bankowych, na lotniskach lub w dużych centrach handlowych. Bankomaty wolnostojące, usytuowane przy ciemnych uliczkach czy obok sklepów całodobowych, są znacznie częściej narażone na zainstalowanie skimmerów (nakładek czytających pasek magnetyczny karty).
Wymiana gotówki na miejscu: euro, dolary czy wypłaty z bankomatu?
Mimo powszechności bankomatów, wielu podróżnych decyduje się na zabranie ze sobą fizycznej waluty (EUR lub USD) i wymianę jej na miejscu. To świetna opcja awaryjna, ale wymaga ostrożności.
Wymiana USD i EUR – kryteria oceny sytuacji
Uważaj na dolary amerykańskie (USD): Indonezyjskie kantory mają wyjątkowo rygorystyczne wymagania co do stanu banknotów USD. Pieniądze wydane przed 2013 rokiem, zagięte, uszkodzone, pogniecione lub posiadające jakiekolwiek pieczątki zostaną odrzucone albo wymienione po znacznie gorszym kursie. Najchętniej przyjmowane są setki („big heads”) z serii z nowszymi zabezpieczeniami.
Euro (EUR) jest bezpieczniejsze: Kantory w Indonezji podchodzą do waluty europejskiej ze znacznie mniejszym skrupulizmem. Stan banknotu EUR rzadko rzutuje na ostateczny kurs exchange.
Źródło: Pexels | Autor: Victor Galicia
Kiedy kantor, a kiedy bankomat?
Wymiana gotówki w kantorze warto wybierać, gdy:
Masz ze sobą idealnie zachowane banknoty EUR lub USD i chcesz uniknąć jakichkolwiek opłat bankowych za wypłatę z ATM.
Awarie prądu lub brak połączenia internetowego uniemożliwiają pracę bankomatów na mniejszych wyspach.
Uważaj na nieuczciwe kantory uliczne: W rejonach turystycznych Bali (Kuta, Legian) łatwo natrafić na małe budki oferujące kursy znacznie wyższe niż rynkowe. To niemal zawsze próba oszustwa – kasjerzy stosują techniki iluzjonistyczne („chowanie” banknotów podczas liczenia) lub diczają ukryte prowizje. Korzystaj wyłącznie z autoryzowanych kantorów (Authorized Money Changer) posiadających monitoring i wydających drukowany paragon (np. sieci Central Kuta lub PT. Authorized Money Changer).
Porównanie rozwiązań: kiedy wybrać gotówkę, kiedy kartę, a kiedy Revolut?
Wybór optymalnego narzędzia płatniczego zależy od konkretnej sytuacji, lokalizacji oraz kwoty transakcji. Poniższa tabela przedstawia zestawienie najpopularniejszych metod płatności w Indonezji.